고정 헤더 영역

상세 컨텐츠
본문
반응형
VWAP는 그날 거래된 가격을 거래량만큼 무게를 줘서 평균 낸 값이에요. 거래량가중평균가격(Volume Weighted Average Price)의 줄임말이고, 공식은 Σ(가격 × 거래량) ÷ Σ거래량 한 줄이에요.
그냥 가격을 평균 내면 되지 왜 거래량을 곱할까요? 가정 데이터로 직접 계산해 보면 단순평균과 VWAP가 80원이나 차이 나는 이유가 보여요. 내 평균 매수가와 비교하는 법, 매일 처음부터 계산하는 이유까지 볼게요.
⚖️ 한눈에 보기
- 뜻: 거래량으로 무게를 준 그날의 평균 가격
- 공식: 장 시작부터 거래대금 합계 ÷ 거래량 합계
- 예시: 단순평균 10,083원 vs VWAP 10,003원 (약 80원 차이)
- 쓰임: 내 체결 가격이 그날 평균보다 비쌌는지 확인
- 특징: 매일 장 시작에 초기화, 방향을 알려 주는 선은 아님
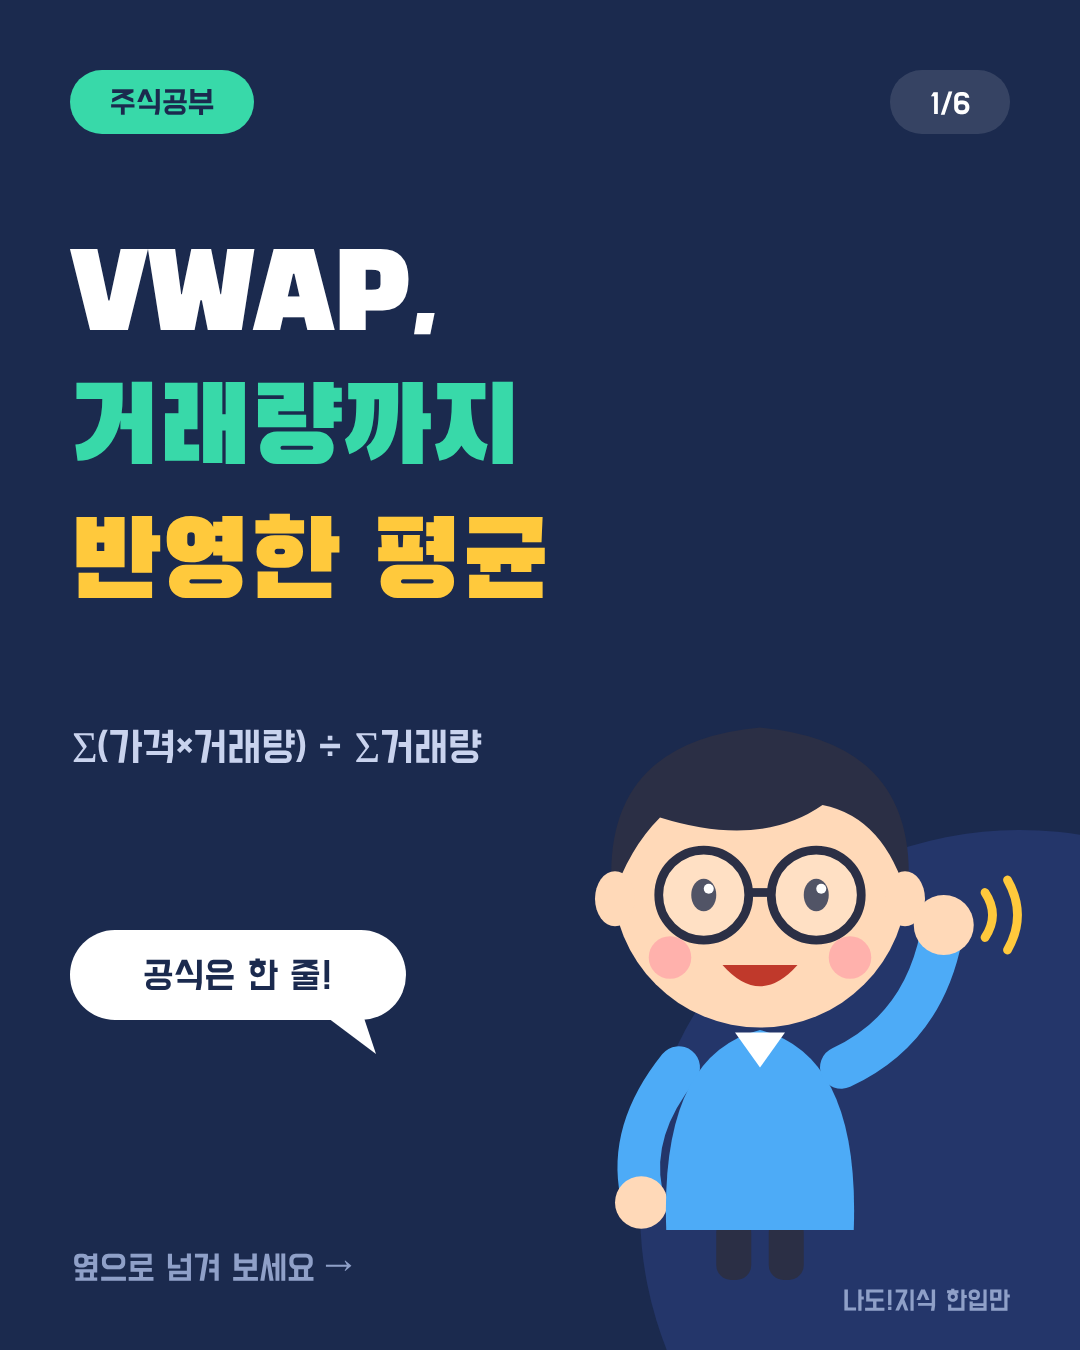
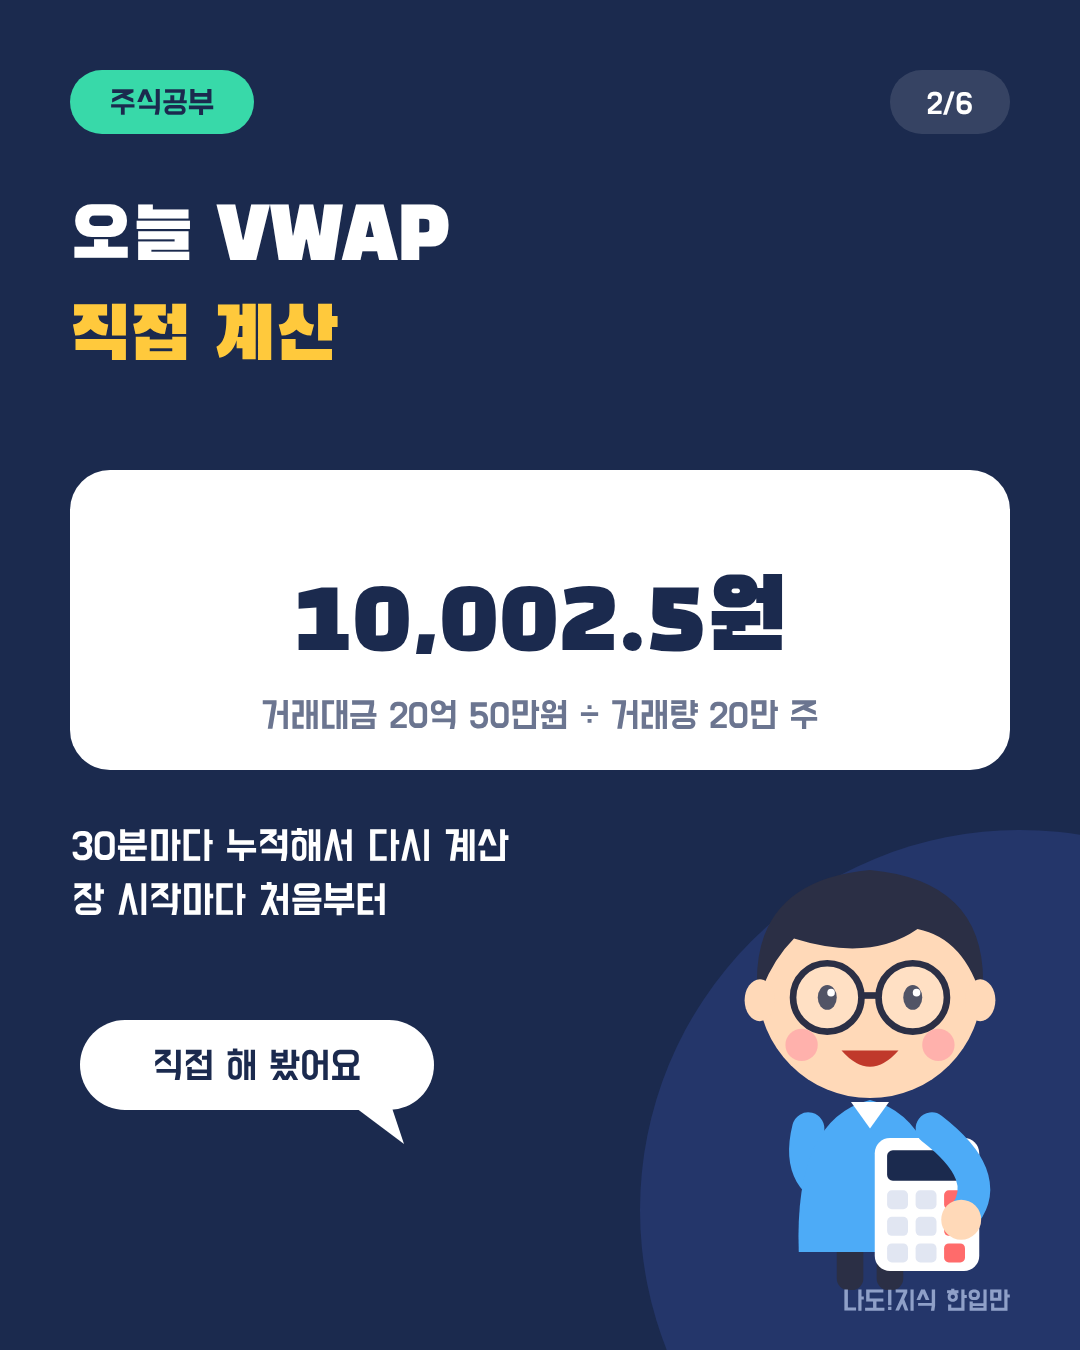
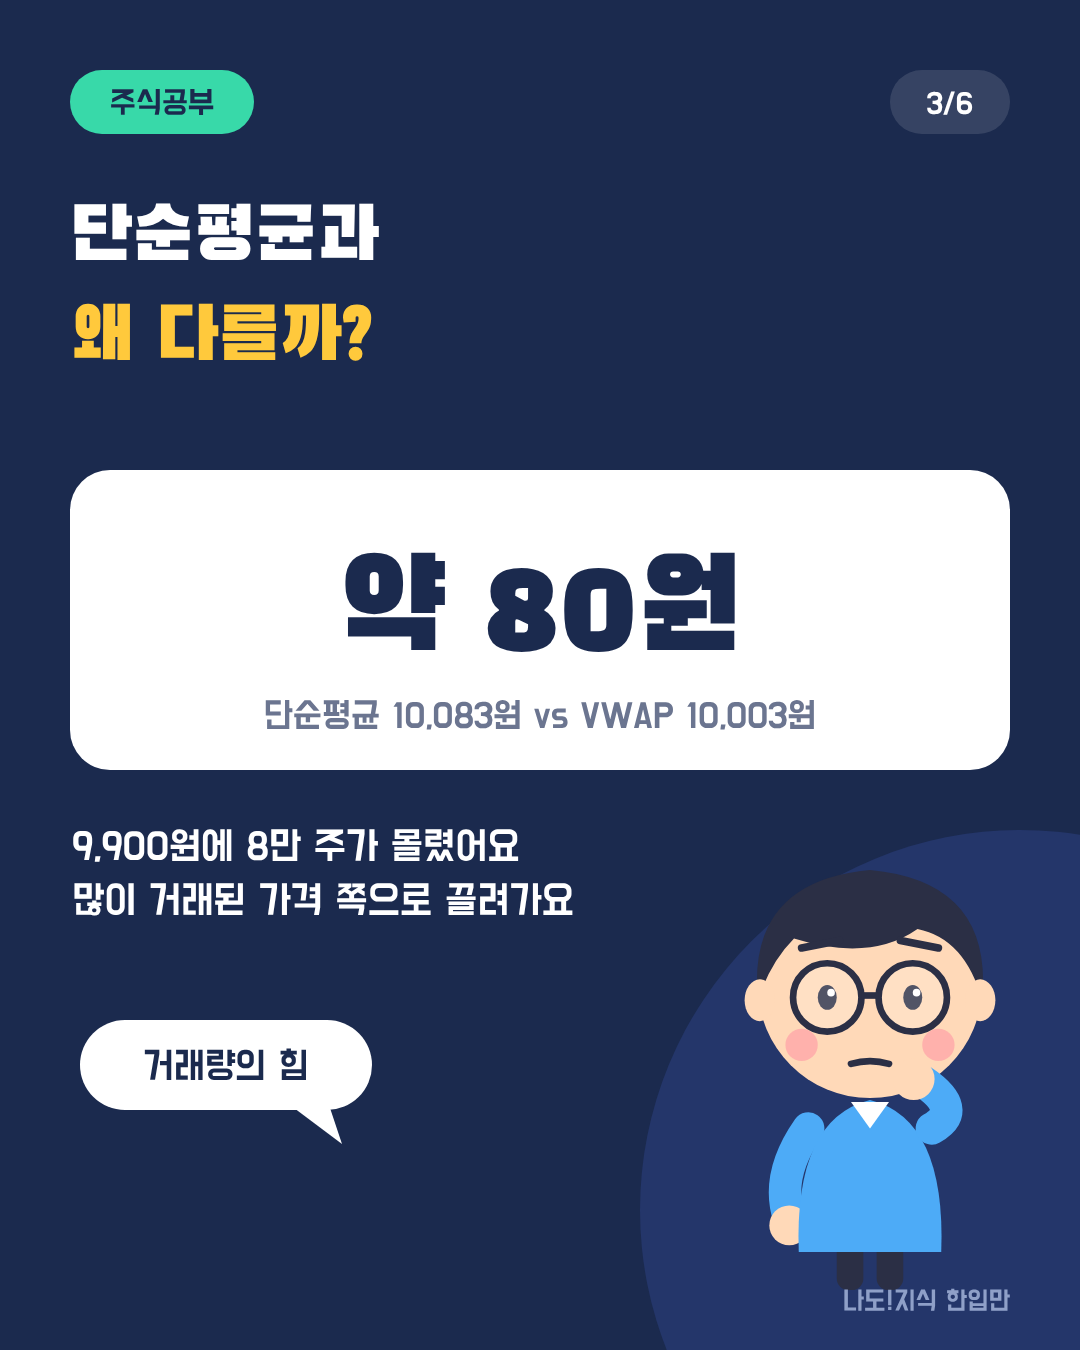
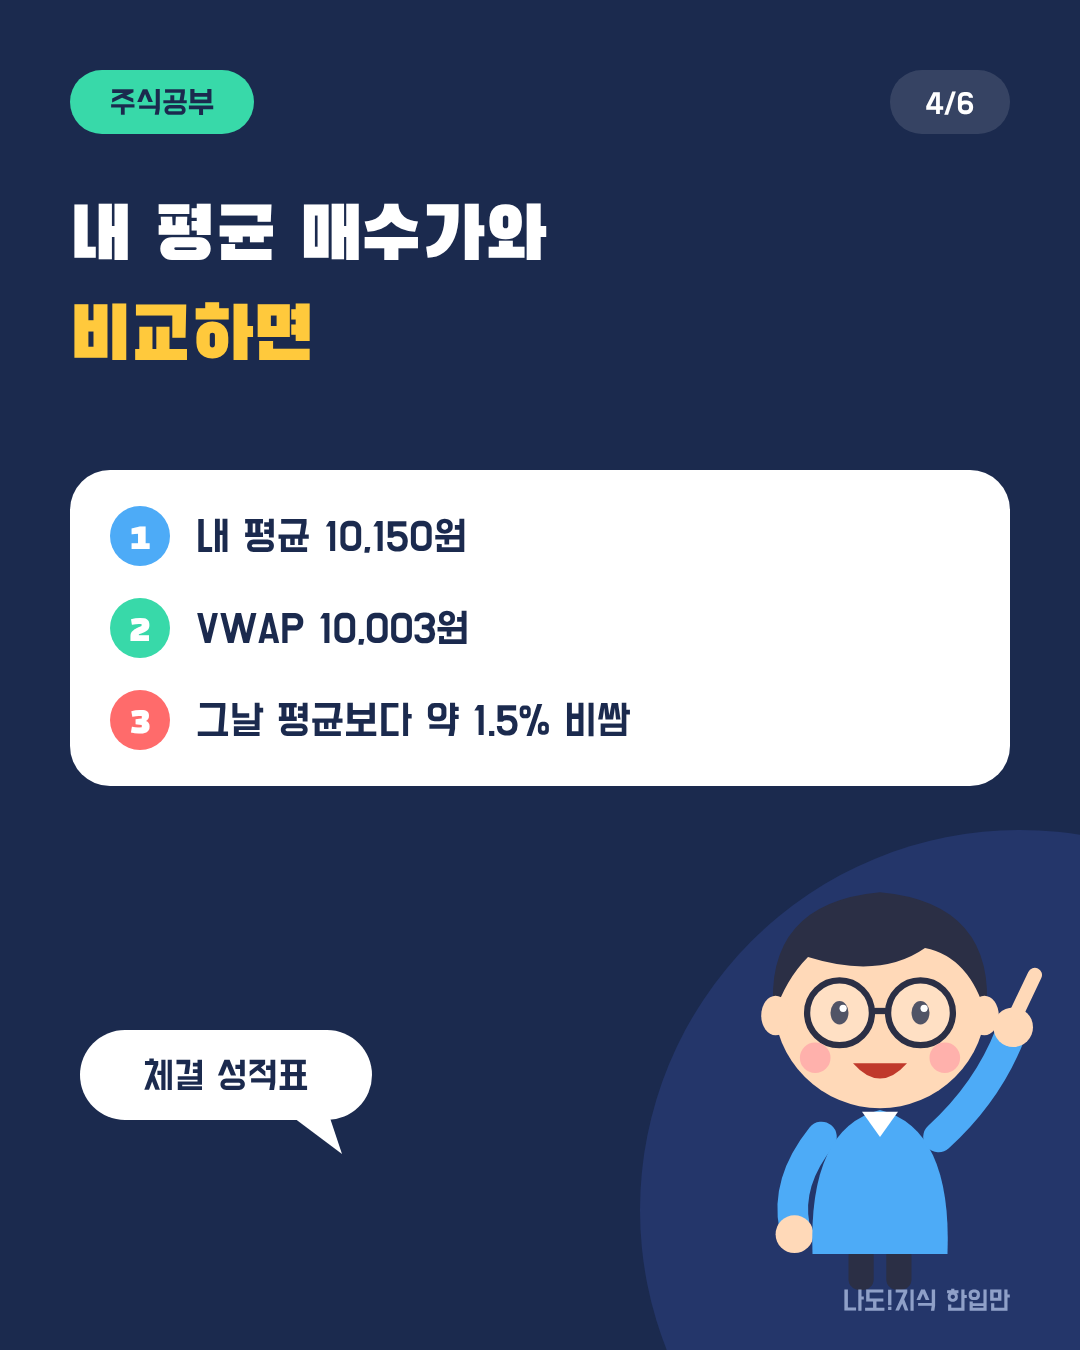
옆으로 넘겨 보세요 → (카드 6장 요약)
📖 처음이라면 이것만 — 낱말 풀이
- 거래량: 일정 시간 동안 사고팔린 주식 수.
- 거래대금: 가격 × 거래량. 실제로 오간 돈의 크기예요.
- 가중평균: 값마다 무게를 다르게 줘서 낸 평균. 많이 거래된 가격이 더 크게 반영돼요.
- Σ(시그마): "모두 더한다"는 기호.
- 체결: 주문이 실제로 사고팔린 것. 내 평균 체결가 = 내가 실제로 산 평균 가격이에요.
목차
- VWAP는 무엇인가요?
- VWAP는 어떻게 계산하나요?
- 단순평균과 VWAP는 왜 다른가요?
- 내 평균 매수가와 VWAP를 비교하면?
- VWAP는 왜 매일 처음부터 계산하나요?
- HTS에서 VWAP 켜는 법 따라 하기
- 자주 하는 오해 5가지
- VWAP Q&A 5개
VWAP는 무엇인가요?
VWAP는 그날 시장 참여자들이 평균적으로 얼마에 사고팔았는지를 보여 주는 가격이에요. 단순히 가격들을 평균 내는 게 아니라, 많이 거래된 가격에 더 큰 무게를 줘요.
예를 들어 10,000원에 1주, 9,000원에 99주가 거래됐다면 단순평균은 9,500원이지만, 실제로 대부분의 거래는 9,000원에서 일어났죠. VWAP는 (10,000 × 1 + 9,000 × 99) ÷ 100 = 9,010원으로, 실제 거래 현실에 훨씬 가까워요.
그래서 기관 투자자들은 VWAP를 "오늘 우리 주문이 시장 평균보다 싸게 체결됐나"를 보는 기준으로 쓰기도 해요. 매수 평균 체결가가 VWAP보다 낮으면 평균보다 유리하게 샀다고 보는 식이에요.
VWAP는 어떻게 계산하나요?
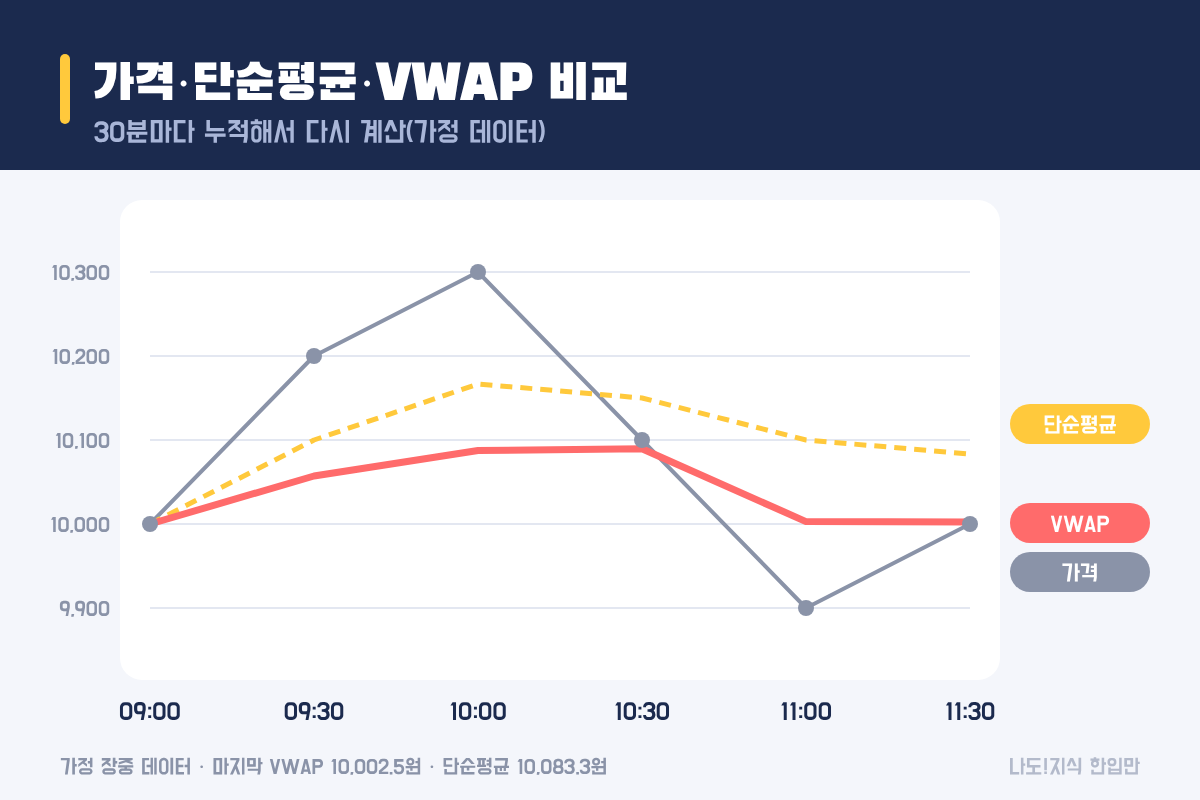
VWAP는 장 시작부터 지금까지 가격 × 거래량을 모두 더하고, 거래량 합계로 나누면 돼요. 새 거래가 생길 때마다 분자와 분모에 더해서 다시 나누는 누적 계산이에요.
| 시각 | 가격 | 거래량 | 거래대금 | 누적 거래대금 | 누적 거래량 | VWAP |
|---|---|---|---|---|---|---|
| 09:00 | 10,000원 | 50,000주 | 50,000만원 | 50,000만원 | 50,000주 | 10,000.0원 |
| 09:30 | 10,200원 | 20,000주 | 20,400만원 | 70,400만원 | 70,000주 | 10,057.1원 |
| 10:00 | 10,300원 | 10,000주 | 10,300만원 | 80,700만원 | 80,000주 | 10,087.5원 |
| 10:30 | 10,100원 | 15,000주 | 15,150만원 | 95,850만원 | 95,000주 | 10,089.5원 |
| 11:00 | 9,900원 | 80,000주 | 79,200만원 | 175,050만원 | 175,000주 | 10,002.9원 |
| 11:30 | 10,000원 | 25,000주 | 25,000만원 | 200,050만원 | 200,000주 | 10,002.5원 |
✍️ 따라 해 보기 (09:30까지)
① 09:00 거래대금: 10,000원 × 50,000주 = 5억원
② 09:30 거래대금: 10,200원 × 20,000주 = 2억 400만원
③ 누적: 7억 400만원 ÷ 누적 거래량 70,000주 = 10,057.1원
④ 단순평균이었다면: (10,000 + 10,200) ÷ 2 = 10,100원 → VWAP가 더 낮아요
① 09:00 거래대금: 10,000원 × 50,000주 = 5억원
② 09:30 거래대금: 10,200원 × 20,000주 = 2억 400만원
③ 누적: 7억 400만원 ÷ 누적 거래량 70,000주 = 10,057.1원
④ 단순평균이었다면: (10,000 + 10,200) ÷ 2 = 10,100원 → VWAP가 더 낮아요
③에서 VWAP가 10,100원이 아니라 10,057원인 이유는 09:00에 10,000원으로 거래된 양(5만 주)이 09:30 거래량(2만 주)보다 훨씬 많기 때문이에요. 실제 차트 프로그램은 1분봉 같은 짧은 봉으로 계산해서, 실제 체결 하나하나로 계산한 값과 아주 조금 다를 수 있어요.
단순평균과 VWAP는 왜 다른가요?
거래가 한 가격대에 몰리면 VWAP는 그쪽으로 끌려가요. 가정 데이터에서 11:00에 9,900원으로 8만 주가 거래되자 VWAP가 10,089.5원에서 10,002.9원으로 크게 내려왔어요.
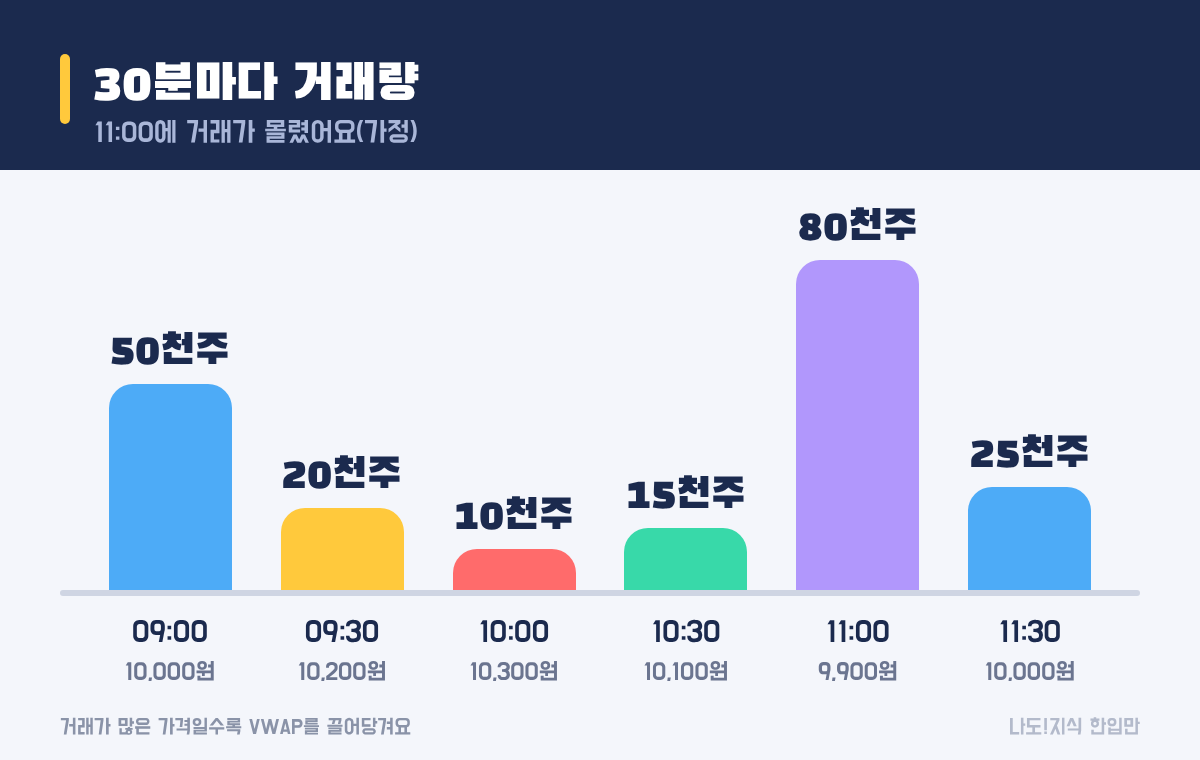
반면 단순평균은 가격 6개를 똑같이 취급해서 10,083.3원이에요. 거래가 적었던 10,300원(1만 주)과 거래가 몰린 9,900원(8만 주)이 같은 무게로 들어가니, 실제 거래 현실과 약 80원 차이가 생겼어요. 이동평균선처럼 기간을 정해 종가를 똑같은 무게로 평균 내는 방식은 이동평균선 5일 20일 계산과 크로스 보는 법에서 볼 수 있어요.
내 평균 매수가와 VWAP를 비교하면?
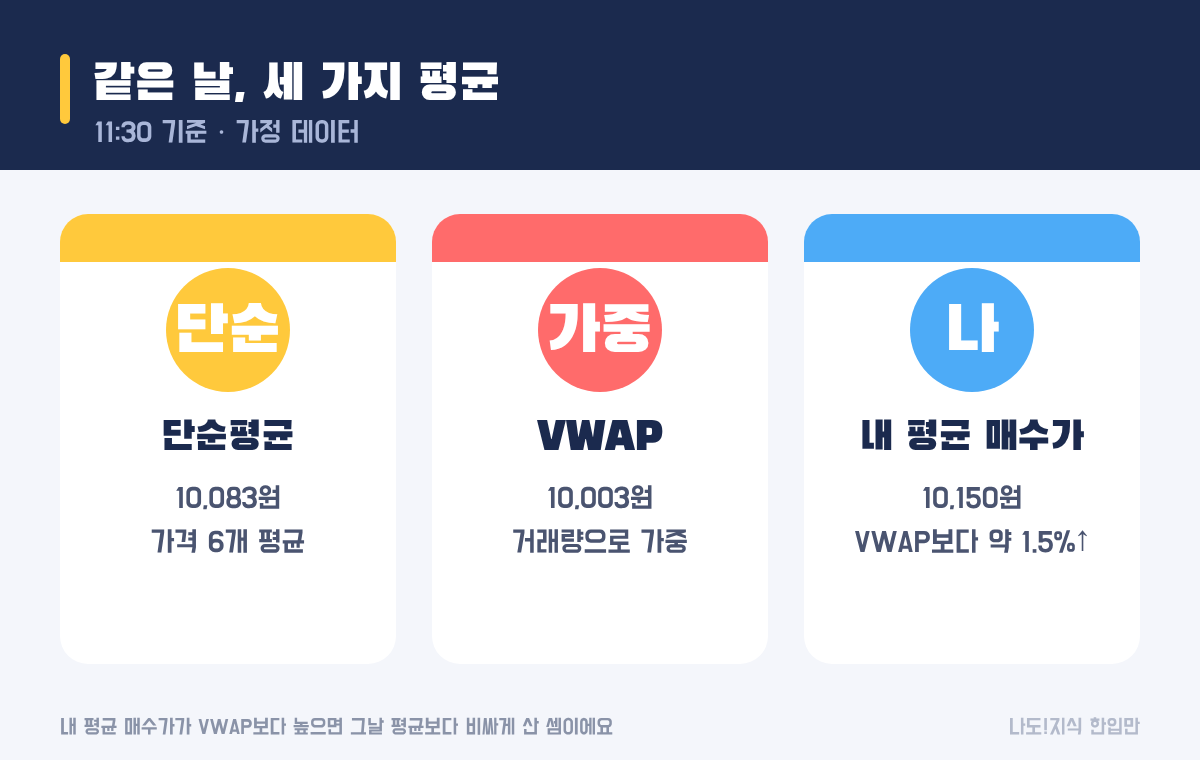
내 평균 매수가가 VWAP보다 높으면 그날 평균보다 비싸게 산 셈이에요. 결과가 좋았는지와 별개로, 체결 가격 자체를 점검하는 성적표처럼 쓸 수 있어요.
| 구분 | 가격 | VWAP와 비교 |
|---|---|---|
| VWAP | 10,002.5원 | 기준 |
| 내 평균 매수가(여러 번 나눠 삼) | 10,150원 (가정) | 약 1.5% 높음 |
| 11:00에만 샀다면 | 9,900원 | 약 1.0% 낮음 |
같은 날 같은 종목을 사도 언제 샀느냐에 따라 평균보다 비싸게, 또는 싸게 살 수 있어요. 여러 번 나눠 사는 경우의 평균 단가 계산은 물타기 평단가 계산과 같은 원리라, 내 평균 매수가부터 정확히 구해 두는 게 먼저예요. 다만 VWAP보다 싸게 샀다고 그 뒤에 주가가 오른다는 뜻은 아니에요.
VWAP는 왜 매일 처음부터 계산하나요?
VWAP는 보통 매일 장이 열릴 때 처음부터 다시 계산해요. "그날의 평균 거래 가격"을 보는 지표라서, 어제 거래는 섞지 않아요.
그래서 장 초반에는 거래가 적어 VWAP가 크게 흔들리고, 시간이 지나 누적 거래량이 쌓일수록 잘 움직이지 않아요. 가정 데이터에서도 09:30에는 VWAP가 57원 움직였지만, 11:30에는 11:00보다 0.4원만 움직였어요. 거래량 2만 5천 주가 새로 들어와도 이미 쌓인 17만 5천 주에 비하면 작기 때문이에요.
여러 날에 걸친 흐름을 보고 싶다면 이동평균선이나 볼린저밴드처럼 기간을 정해 계산하는 지표가 더 맞아요. VWAP는 하루 안에서 쓰는 자라고 생각하면 쉬워요.
HTS에서 VWAP 켜는 법 따라 하기
VWAP는 분봉 차트에서 켜는 지표예요. 일봉에서는 하루가 한 봉이라 의미가 약하고, 증권사에 따라 아예 분봉에서만 보여 주기도 해요.
- 차트를 1분·5분 같은 분봉으로 바꿔요.
- [지표 추가] 또는 [보조지표]에서 VWAP(또는 거래량가중평균)를 검색해 추가해요.
- 초기화 기준이 있다면 하루(세션)로 두는 게 기본이에요.
- 가격선 위에 겹쳐 그려지면, 현재가가 그날 평균 거래 가격보다 위인지 아래인지 바로 보여요.
- 내 평균 매수가와 비교하려면 주문 내역의 평균 체결가를 함께 띄워 두면 편해요.
자주 하는 오해 5가지
VWAP에서 생기는 오해는 대부분 평균 가격을 신호로 착각해서 생겨요.
⚠️ 이것만 피하세요
- VWAP 위면 오른다고 생각하기 → 평균보다 위라는 위치일 뿐, 방향은 따로 봐야 해요.
- 단순평균과 같다고 생각하기 → 가정 데이터에서 80원 차이 났어요.
- 일봉에서 보기 → 하루 단위 지표라 분봉에서 봐야 의미가 있어요.
- 장 초반 VWAP를 믿기 → 거래가 적어 크게 흔들려요.
- VWAP보다 싸게 샀으니 이득이라고 생각하기 → 체결이 유리했다는 뜻이지, 수익이 난다는 뜻은 아니에요.
VWAP Q&A 5개
VWAP 뜻이 뭔가요
VWAP는 거래량가중평균가격(Volume Weighted Average Price)의 줄임말이에요. 그날 거래된 가격들을 거래량만큼 무게를 줘서 평균 낸 값이라, 많이 거래된 가격일수록 평균에 크게 반영돼요.
VWAP 계산 방법은요
VWAP = Σ(가격 × 거래량) ÷ Σ거래량이에요. 장 시작부터 지금까지의 거래대금 합계를 거래량 합계로 나누면 돼요. 가정 데이터에서 거래대금 20억 50만원 ÷ 20만 주 = 10,002.5원이었어요.
VWAP와 이동평균선은 뭐가 다른가요
이동평균선은 정해진 기간의 종가를 똑같은 무게로 평균 내고, VWAP는 그날 장 시작부터 거래량만큼 무게를 줘서 평균 내요. 그래서 VWAP는 보통 매일 처음부터 다시 계산해요.
VWAP보다 비싸게 사면 손해인가요
그날 평균적으로 거래된 가격보다 비싸게 샀다는 뜻이에요. 기관들은 VWAP를 체결이 잘 됐는지 보는 기준으로 쓰기도 해요. 다만 앞으로 주가가 오를지 내릴지와는 별개예요.
VWAP 위에 있으면 오르나요
VWAP는 방향을 알려 주는 선이 아니에요. 현재가가 그날 평균 거래 가격보다 위인지 아래인지를 보여 줄 뿐이고, 그 뒤 움직임은 따로 봐야 해요.
📚 함께 보면 좋은 글
참고 출처:
기준일: 2026년 11월 18일. 예시는 계산을 보여 주기 위한 가정 데이터예요.
정보 제공을 목적으로 쓴 글이며 특정 종목의 매수·매도를 권유하지 않아요. 예시는 계산을 보여 주기 위한 가정값이고, 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있어요.
'주식정보' 카테고리의 다른 글
| 도지캔들 뜻과 종류, 몸통 비율 계산으로 십자형·잠자리형·비석형 구분하기 (5%·10% 기준 비교) (0) | 2026.11.16 |
|---|---|
| 엔벨로프 지표 뜻과 계산법, 20일 ±6% 직접 구하기와 2.5·6·10% 설정 비교 (볼린저밴드 차이·한계) (0) | 2026.11.13 |
| 이격도 뜻과 계산법, 20일 이격도 105·95 의미와 5·20·60일 값이 다른 이유 (직접 계산·한계) (0) | 2026.11.12 |
| 헤드앤숄더 패턴, 넥라인 긋는 법과 이탈 확인 3가지 (역헤드앤숄더·한계까지) (0) | 2026.11.10 |
| 추세선 긋는 법, 기울기 계산과 연장선 가격 구하기 (이탈 판단 기준까지) (0) | 2026.11.09 |


