고정 헤더 영역

상세 컨텐츠
본문
의무공개매수는 경영권을 인수하는 쪽이 일반주주의 주식도 일정 비율까지 같은 조건으로 사 주도록 하는 제도입니다. 개정안은 9월 17일 국회 정무위원회를 통과했지만 10월 1일로 예정됐던 본회의 상정은 보류됐어요.
🔎 법안 상태부터 짚고 갑니다
- 적용 기준은 상장사 지분 25% 이상을 취득해 최대주주가 되는 경우 등이고, 매수 범위는 발행주식의 50%+1주까지입니다.
- 통과해도 공포 후 1년 뒤에 시행되므로, 내 주식에 당장 적용되는 제도는 아닙니다.
- 운용사 18곳이 반발해 본회의 상정이 보류됐고, 10월 6일까지 처리 소식은 찾지 못했습니다.
목차
- 의무공개매수란 무엇인가
- 정무위를 통과한 법안의 핵심 내용
- 일반주주가 실제로 팔 수 있는 비율 계산
- 왜 본회의 상정이 보류됐나요
- 주식 투자자에게 이 제도가 중요한 이유
- 처리 상황을 직접 따라가는 법
의무공개매수란 무엇인가
회사를 인수할 때 지배주주는 경영권 프리미엄이 붙은 값에 주식을 팔고, 일반주주는 그 기회를 못 받는 일이 반복돼 왔어요. 의무공개매수는 이 격차를 줄이려고 인수자에게 일반주주 주식도 사라고 의무를 지우는 제도입니다.
비유하면 건물주 한 명이 비싼 값에 건물을 넘길 때 세입자 지분도 같은 값으로 사 가라고 요구하는 것과 비슷해요. 이 제도는 약 28년 만에 부활하는 것으로 보도됐습니다(율촌 해설).
현행 자본시장법에도 공개매수 의무는 있어요. 장외에서 6개월 동안 10인 이상에게서 5% 이상을 사들일 때 적용되는 규정입니다(신&김 뉴스레터).
경영권을 통째로 넘기는 거래에서 일반주주에게 같은 기회를 주느냐가 새 제도의 핵심입니다.
정무위를 통과한 법안의 핵심 내용
정무위 법안은 25% 이상 인수를 기준으로 삼고, 일반주주 주식을 포함해 발행주식의 50%+1주까지 공개매수하게 하는 안입니다. 2026년 9월 17일 정무위원회 전체회의를 통과했어요(이투데이, 아시아경제).
| 항목 | 보도된 내용 |
|---|---|
| 적용 대상 | 상장사 지분 25% 이상을 취득해 최대주주가 되는 경우, 이미 25% 이상인 최대주주가 추가로 사들이는 경우 |
| 매수 범위 | 기존 보유분을 포함해 발행주식의 50%+1주까지 |
| 매수 가격 | 지배주주와 같은 가격(경영권 프리미엄 포함) |
| 시행 시기 | 공포 후 1년 경과일부터 |
| 국회 단계 | 정무위 통과(9월 17일), 법사위·본회의 대기 |
일부 발의안은 25%를 넘기면 잔여 주식 전부를 사게 했고, 정무위안은 50%+1주까지만 사게 한 점이 달라요(BKL 뉴스레터).
예외 사유(구조조정, 회생절차, 채권 회수 같은 거래)가 논의됐다는 해설은 있지만, 최종 조문이 어떻게 확정되는지는 제가 확인한 보도에 없습니다.
일반주주가 실제로 팔 수 있는 비율 계산
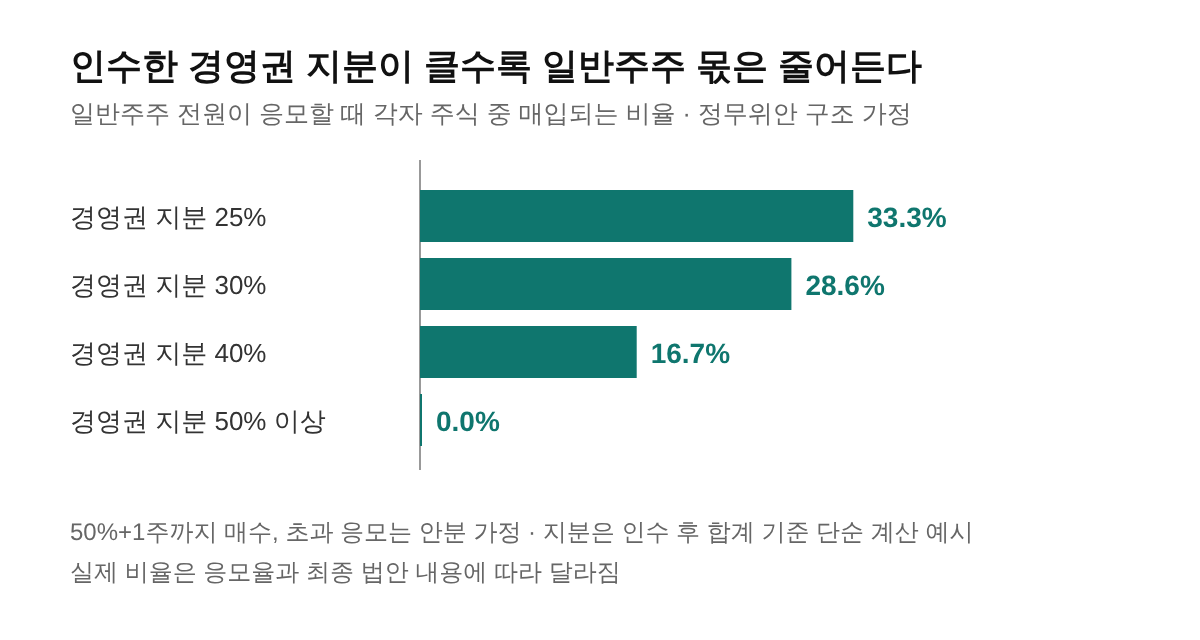
50%+1주까지만 사면 되는 구조에서는 인수자가 이미 산 경영권 지분이 클수록 일반주주 몫이 줄어들어요. 아래는 일반주주 전원이 응모하고 응모 물량이 모자라지 않게 비례 안분한다고 가정한 계산입니다.
| 인수한 경영권 지분 | 공개매수 필요 물량 | 일반주주 보유 | 각자 팔 수 있는 비율 |
|---|---|---|---|
| 25% | 25%+1주 | 75% | 약 33.3% |
| 30% | 20%+1주 | 70% | 약 28.6% |
| 40% | 10%+1주 | 60% | 약 16.7%(6분의 1) |
| 50% 이상 | 없음 | 50% 이하 | 0% |
지배주주가 40%를 쥔 회사라면 일반주주가 전부 응모해도 보유 주식의 6분의 1만 팔 수 있다는 계산이 운용사 쪽에서 나왔어요.
💡 계산 읽는 법
매수 비율 = (50% - 인수 지분) ÷ 일반주주 지분입니다. 표의 지분은 인수자가 기존 보유분 없이 경영권 지분만 산 단순 예시이고, 실제 비율은 응모율과 최종 조문에 따라 달라져요.
왜 본회의 상정이 보류됐나요
자산운용사 18곳이 10월 1일 본회의를 앞두고 처리를 보류해 달라고 공동성명을 냈고, 정치권은 상정을 미루기로 했다고 보도됐어요(머니투데이 9월 29일, 머니투데이 9월 30일).
- 합산 수탁고 87조 원의 운용사 18곳이 공동성명에 참여했어요.
- 쟁점은 지배주주 지분을 먼저 사들인 뒤 모자란 물량만 공개매수하게 둔 구조입니다(머니투데이).
- 업계에서는 대주주 선행매수 문제를 같이 정리해야 한다는 주장도 나왔어요(아이뉴스24).
반대편에서는 의무가 과하면 인수 비용이 커져 M&A가 위축된다는 우려가 있어요. 두 시각이 맞서서 법안은 내부 재논의 단계로 들어갔습니다.
주식 투자자에게 이 제도가 중요한 이유
소액주주 입장에서 이 제도는 경영권 거래의 프리미엄이 일반주주 주가에도 나눠질 길을 여는지를 가르는 문제예요. 방향을 단정할 수는 없지만 거래 구조가 어떻게 바뀌는지는 설명할 수 있습니다.
- 매각 때 일반주주에게도 같은 가격의 매수 기회가 생겨, 경영권 프리미엄이 일부 공유될 수 있어요.
- 인수자는 비용이 늘어 인수 자체를 줄이거나 가격을 낮출 수 있다는 반론이 있어요.
- 이미 5% 이상 장외 매수 때 적용되는 현행 공개매수 규정과 겹치는 부분이 어떻게 정리되는지도 쟁점입니다.
기업을 쪼개 소액주주 몫이 줄어드는 문제는 물적분할 글에서, 분할 때 주식이 어떻게 배정되는지는 인적분할 글에서 다뤘어요. 소액주주 보호가 논의되는 같은 흐름 속의 제도들입니다.
처리 상황을 직접 따라가는 법
국회 본회의 처리 여부는 국회 의안정보시스템에서 법안 상태를 보면 가장 정확해요. 검색창에 자본시장과 금융투자업에 관한 법률 일부개정법률안을 넣고 정무위원회 대안의 처리 단계를 보세요.
- 법안 상태가 정무위 통과에서 법사위, 본회의 의결로 바뀌었는지 봐요.
- 본회의를 통과했다면 공포일에 1년을 더한 날이 시행일이에요.
- 수정안이 나왔다면 25%, 50%+1주, 예외 조항이 바뀌었는지 비교해요.
소액주주 입장에서 던질 만한 질문들
의무공개매수가 시행되면 내 주식을 무조건 팔 수 있나요?
아니요. 인수자가 사야 하는 물량에는 상한이 있어서 응모가 몰리면 비율대로 나눠 사요. 지배주주가 40%를 가진 회사라면 일반주주 전원이 응모해도 약 6분의 1만 팔 수 있다는 계산이 보도됐습니다.
지금 시행 중인 제도인가요?
아니요. 2026년 9월 17일 국회 정무위원회를 통과한 단계이고, 법제사법위원회와 본회의가 남아 있어요. 통과하더라도 공포 후 1년의 유예기간을 둔다는 내용입니다.
현행 공개매수 규정과는 무엇이 다른가요?
현행은 장외에서 6개월 동안 10인 이상에게서 5% 이상을 사들일 때 공개매수를 해야 해요. 개정안은 경영권 지분을 25% 이상 취득하는 순간을 기준으로 삼는다는 점이 달라요.
일반주주도 지배주주와 같은 가격을 받나요?
개정안은 같은 가격(경영권 프리미엄 포함)을 적용하도록 했다고 보도됐어요. 업계에서는 이 가격 규정이 실제로 지켜지려면 선행매수 문제를 같이 다뤄야 한다고 주장합니다.
왜 자산운용사들이 반대했나요?
운용사 18곳은 정무위안이 지배주주 지분을 먼저 산 뒤 50%+1주에 모자란 물량만 공개매수하게 해 일반주주 몫이 작다고 주장했어요. 반대 측에서는 인수 비용이 커져 M&A가 줄 수 있다는 우려도 나옵니다.
본회의 처리일은 언제인가요?
10월 1일 상정 예정이었다가 보류됐다고 보도됐고, 이후 일정은 제가 확인한 보도에 없어요. 처리 여부는 국회 의안정보시스템의 해당 법안 상태에서 바로 볼 수 있습니다.
참고 출처:
기준일: 2026년 10월 6일. 국회·금융위원회 원문은 열람하지 못해 언론과 법무법인 해설을 대조했고, 법안 내용은 확정 전 단계입니다.
이 글은 법안 현황을 정리한 정보 글이며 특정 종목이나 상품의 매수·매도를 권하지 않습니다. 표의 비율은 계산용 가정이고, 투자 판단과 그에 따른 결과는 투자자 본인에게 있어요. 법안은 수정될 수 있으니 의사결정 전에 국회 의안정보시스템에서 최신 상태를 따로 대조해 주세요.
반응형
'주식정보' 카테고리의 다른 글
| 엘리스그룹 공모주 청약 결과와 상장일 (0) | 2026.10.15 |
|---|---|
| 단일종목 레버리지 규제 일정과 20좌 단위 (0) | 2026.10.14 |
| 엔비디아 실적발표 일정과 한국시간 계산 (0) | 2026.10.14 |
| SK하이닉스 3분기 실적 발표일과 확인 순서 (0) | 2026.10.14 |
| 금통위 일정 2026 남은 2번과 FOMC 한국시간 (0) | 2026.10.13 |


