고정 헤더 영역

상세 컨텐츠
본문
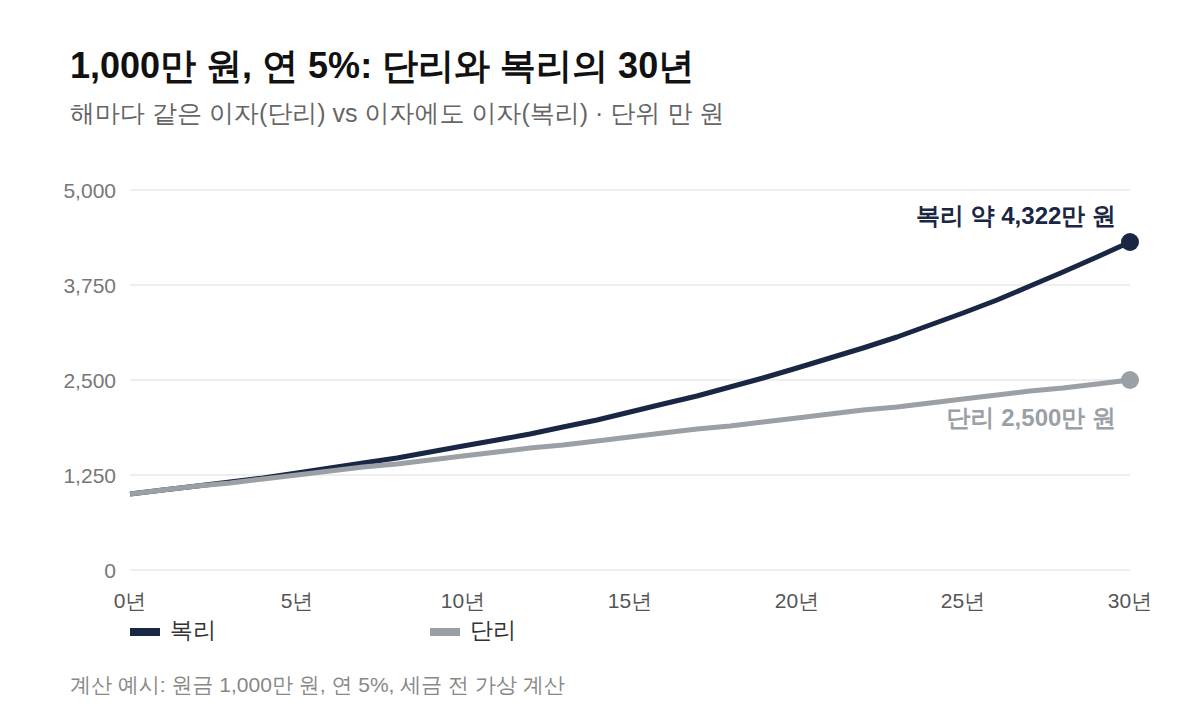
같은 연 5%로 1,000만 원을 30년 굴려도 단리는 2,500만 원, 복리는 약 4,322만 원으로 갈려요. 복리 계산은 원금 × (1 + 이율)기간 한 줄이면 끝나요.
🧮 숫자부터 챙겨 가세요
- 복리 최종 금액은 원금 × (1 + 이율)^햇수로 구해요.
- 연 5%, 1,000만 원이면 10년 뒤 단리 1,500만 원, 복리 1,628만 8,946원이에요.
- 월복리는 연복리보다 10년에 19만 7,702원 더 붙어요(연 5%, 1,000만 원 기준).
- 72 ÷ 이율(%)로 원금 2배 되는 햇수를 암산할 수 있어요.
목차
- 복리 계산 순서, 네 단계
- 단리와 복리, 기간별 차이표
- 월복리와 연복리가 벌어지는 폭
- 72법칙의 오차
- 매달 넣는 적립식 계산
- 주식 투자에서 복리가 작동하는 곳
- 복리가 거꾸로 돌 때
복리 계산 순서, 네 단계
복리 계산은 숫자 세 개를 식에 넣고 거듭제곱만 하면 돼요. 아래 순서대로 따라가 보세요.
- 원금(P), 연 이율(r), 햇수(t)를 적어요.
- 이율을 소수로 바꿔요. 5%는 0.05예요.
- (1 + r)을 t번 곱해요.
- 나온 값에 원금을 곱해요.
1단계. 숫자 세 개 적기
예시는 원금 1,000만 원, 연 5%, 10년이에요. 가상의 숫자예요.
2단계. 식에 넣기
최종 금액은
A = P × (1 + r)t
예요. 값을 넣으면 10,000,000 × 1.0510이 돼요.
3단계. 거듭제곱 계산하기
1.05를 10번 곱하면 약 1.62889예요. 계산기의 거듭제곱(xʸ) 키나 스프레드시트의 =1.05^10을 쓰면 돼요.
4단계. 원금 곱하고 검산하기
10,000,000 × 1.62889 = 16,288,946원이에요. 이자는 6,288,946원이고, 단리였다면 5,000,000원이에요.
검산은 짧게 해요. 16,288,946 ÷ 10,000,000 = 1.6289이고, 이 값의 10분의 1 제곱이 다시 1.05로 돌아오면 맞게 계산한 거예요.
단리와 복리, 기간별 차이표
단리와 복리는 1년째엔 똑같고, 기간이 길수록 벌어져요. 단리는 원금에만 이자가 붙고 복리는 이자에도 이자가 붙기 때문이에요.
| 햇수 | 단리 최종 금액 | 복리 최종 금액 | 복리가 더 붙은 금액 |
|---|---|---|---|
| 1년 | 10,500,000 | 10,500,000 | 0 |
| 3년 | 11,500,000 | 11,576,250 | 76,250 |
| 5년 | 12,500,000 | 12,762,816 | 262,816 |
| 10년 | 15,000,000 | 16,288,946 | 1,288,946 |
| 20년 | 20,000,000 | 26,532,977 | 6,532,977 |
| 30년 | 25,000,000 | 43,219,424 | 18,219,424 |
10년까지는 차이가 129만 원쯤이지만
30년이 되면 1,821만 9,424원까지 벌어져요.
기간이 길수록 복리의 몫이 눈덩이처럼 커지는 구조예요.
단리는 해마다 같은 이자(50만 원)가 붙어요. 복리는 해마다 이자가 늘어요.
🔍 표 읽을 때 한 가지
- 복리가 더 붙은 금액은 단리와의 차이예요. 전체 이자가 아니에요.
- 30년 복리 이자는 3,321만 9,424원이고 원금의 3배를 넘어요.
월복리와 연복리가 벌어지는 폭
이자가 붙는 횟수가 많을수록 최종 금액이 커져요. 일반식은 A = P × (1 + r/n)n×t이고, n은 1년에 이자가 붙는 횟수예요.
| 이자 붙는 주기 | n | 10년 뒤 금액 | 연복리와의 차이 | 실효 연이율 |
|---|---|---|---|---|
| 연복리 | 1 | 16,288,946 | 0 | 5.0000% |
| 반기 | 2 | 16,386,164 | 97,218 | 5.0625% |
| 분기 | 4 | 16,436,195 | 147,249 | 5.0945% |
| 월복리 | 12 | 16,470,095 | 181,149 | 5.1162% |
| 일복리 | 365 | 16,486,648 | 197,702 | 5.1267% |
월복리는 연복리보다 10년에 18만 1,149원 많아요. 실효 연이율 5.1162%가 이 차이의 정체예요.
실효 연이율은 (1 + r/n)n - 1로 구해요. 상품 두 개를 비교할 때는 표시 이율이 아니라 이 값으로 맞춰 보세요.
주기를 아무리 잘게 쪼개도 한계가 있어요. 일복리도 연복리보다 19만 7,702원 많은 선에서 멈춰요.
72법칙의 오차
72법칙은 72를 연 이율(%)로 나눠 원금이 2배 되는 햇수를 어림하는 방법이에요. 연 6%면 72 ÷ 6 = 12년이에요.
| 연 이율 | 72 ÷ 이율 | 정확한 햇수 | 어림값 - 정확한 값 |
|---|---|---|---|
| 2% | 36.00년 | 35.00년 | +1.00년 |
| 4% | 18.00년 | 17.67년 | +0.33년 |
| 6% | 12.00년 | 11.90년 | +0.10년 |
| 8% | 9.00년 | 9.01년 | -0.01년 |
| 10% | 7.20년 | 7.27년 | -0.07년 |
| 12% | 6.00년 | 6.12년 | -0.12년 |
정확한 햇수는 ln 2 ÷ ln(1 + r)로 구했어요.
6~10% 구간에서는 오차가 0.1년 안팎이라 암산용으로 충분해요.
이율이 2% 같은 낮은 구간에서는 1년 가까이 어긋나요. 그럴 땐 계산기로 정확한 햇수를 구하는 편이 나아요.
매달 넣는 적립식 계산
매달 일정액을 넣는 적립식은 한 번에 넣는 거치식과 식이 달라요. 월 납입액 M, 월 이율 i(연 이율 ÷ 12), 개월 수 n이면 월말 납입 기준 최종 금액은 M × ((1 + i)n - 1) ÷ i예요.
| 기간 | 낸 원금 | 최종 금액 | 이자 |
|---|---|---|---|
| 10년 | 36,000,000 | 46,584,684 | 10,584,684 |
| 20년 | 72,000,000 | 123,310,101 | 51,310,101 |
| 30년 | 108,000,000 | 249,677,591 | 141,677,591 |
30년 표에서는
이자가 1억 4,167만 7,591원으로 낸 원금 1억 800만 원보다 커요.
10년과 20년에서는 아직 이자가 원금보다 작아요.
실제 적금은 월복리가 아니라 단리나 연복리인 상품도 많아요. 상품 약관에 적힌 이자 계산 방식이 실제로 적용돼요.
✅ 계산 전에 확인할 것
- 이율이 세전인지 세후인지 적어 둬요.
- 이자가 붙는 주기(n)를 확인해요.
- 납입 시점이 월초인지 월말인지 맞춰요.
주식 투자에서 복리가 작동하는 곳
복리는 예금에만 있는 게 아니에요. 주식 계좌에서는 세 군데에서 조용히 작동해요.
- 배당 재투자: 받은 배당금으로 같은 주식을 더 사면, 다음 배당은 늘어난 주식 수에 붙어요. 이자에 이자가 붙는 구조와 같아요. 배당이 주가 대비 얼마인지는 배당수익률 계산 글에서 볼 수 있어요.
- 수수료와 보수: 비용도 복리로 쌓여요. 연 5%로 30년 굴리면 1,000만 원이 약 4,322만 원인데, 해마다 보수로 0.5%p가 빠져 연 4.5%가 되면 약 3,745만 원이에요. 연 0.5%p 차이가 30년 뒤 최종 금액을 약 13% 줄여요(가상 계산). 보수 비교는 ETF 총보수 실부담 글에 정리했어요.
- 손실도 복리로 돌아요: 한 해 -20% 뒤 +20%가 와도 본전이 아니라 96%예요. 아래 "복리가 거꾸로 돌 때"가 이 이야기예요.
주식 수익률은 예금처럼 해마다 일정하지 않아서, 위 표의 복리 금액이 그대로 나오지는 않아요. 시간이 길수록 작은 비율 차이가 크게 벌어진다는 구조만 같아요.
복리가 거꾸로 돌 때
수익률이 마이너스면 복리는 손실에도 곱셈으로 작용해요. 평균 수익률이 0%여도 원금이 줄어들 수 있어요.
- -10%에 이어 +10%: 1 × 0.9 × 1.1 = 0.99, 처음보다 1% 줄어요.
- -20% 뒤에는 +25%가 있어야 본전이에요(1 ÷ 0.8 = 1.25).
- -50% 뒤에는 +100%가 있어야 본전이에요.
하락률이 클수록 회복에 필요한 상승률이 훨씬 커져요. 50% 떨어진 돈이 본전이 되려면 100%가 올라야 하는 것도 같은 원리예요.
이 글의 모든 금액은 계산 설명용 가상 값이에요. 이자와 배당에 붙는 세금은 국세청에서 확인하세요.
📝 정리하면
- 복리 = 원금 × (1 + 이율)^햇수, 주기가 있으면 (1 + r/n)^(n×t)예요.
- 단리와의 차이는 기간이 길수록 커지고, 30년이면 1,821만 원 넘게 벌어져요(예시 기준).
- 적립식은 월 이율과 개월 수로 따로 계산해요.
- 마이너스 수익률은 평균이 아니라 곱셈으로 이어요.
복리 계산하다 나오는 질문 넷
복리 계산기 없이 암산으로 대충 알 수 있나요?
72법칙이 있어요. 72를 연 이율(%)로 나누면 원금이 2배 되는 햇수가 나와요. 연 6%면 12년이고, 정확한 계산은 11.90년이라 거의 같아요.
복리 계산 공식에서 n은 무엇인가요?
1년에 이자가 붙는 횟수예요. 연복리는 1, 반기는 2, 분기는 4, 월복리는 12예요. 상품 설명서의 이자 계산 방식을 보고 정해요.
수익률이 해마다 다르면 복리는 어떻게 계산하나요?
해마다 (1 + 그해 수익률)을 차례로 곱해요. 예를 들어 -10%와 +10%면 0.9 × 1.1 = 0.99라서 처음보다 1% 줄어요. 평균 수익률로 곱하면 틀리니 CAGR 편의 방법으로 환산하세요.
표의 금액은 실제로 받는 돈과 같은가요?
아니에요. 표는 세금과 수수료를 빼기 전 계산값이에요. 이자·배당에 붙는 세금은 상품과 계좌에 따라 달라서 국세청 안내를 따로 확인해야 해요.
참고 출처 (기준일 2026년 10월, 복리는 기관이 수치를 공표하는 지표가 아니라 수학적 정의이며 아래 자료는 공식 교차 확인용입니다):
이 글은 복리 계산 방법을 알려 드리는 정보성 글이에요. 특정 상품이나 종목을 사거나 팔라고 권하지 않으며, 본문의 금액은 전부 가상 계산값이에요. 투자 판단과 그 결과는 투자자 본인의 몫이고, 이율과 약관은 바뀔 수 있으니 가입 전 원문을 확인해 주세요.
반응형
'주식정보' 카테고리의 다른 글
| 옵션 뜻 콜옵션 풋옵션 손익 구조 (0) | 2026.10.05 |
|---|---|
| 배당성향 공식과 이익 줄 때 배당 변화 (0) | 2026.10.05 |
| MDD 뜻 최대낙폭 계산과 회복률 표 (0) | 2026.10.05 |
| 이동평균선 5일 20일 계산과 크로스 보는 법 (0) | 2026.10.05 |
| 스태그 플레이션 판별 3지표와 1970년대 사례 (0) | 2026.10.05 |


