고정 헤더 영역

상세 컨텐츠
본문
콜옵션과 풋옵션은 이름만 비슷할 뿐 돈이 벌리는 방향이 정반대입니다. 옵션은 정해 둔 가격(행사가격)으로 사거나 팔 수 있는 권리이고, 그 권리를 사는 값이 프리미엄입니다.
🔮 방향부터 구분하기
- 콜옵션은 살 수 있는 권리, 풋옵션은 팔 수 있는 권리입니다.
- 매수자는 프리미엄만큼만 잃고, 매도자는 프리미엄만 받는 대신 손실이 크게 열려 있습니다.
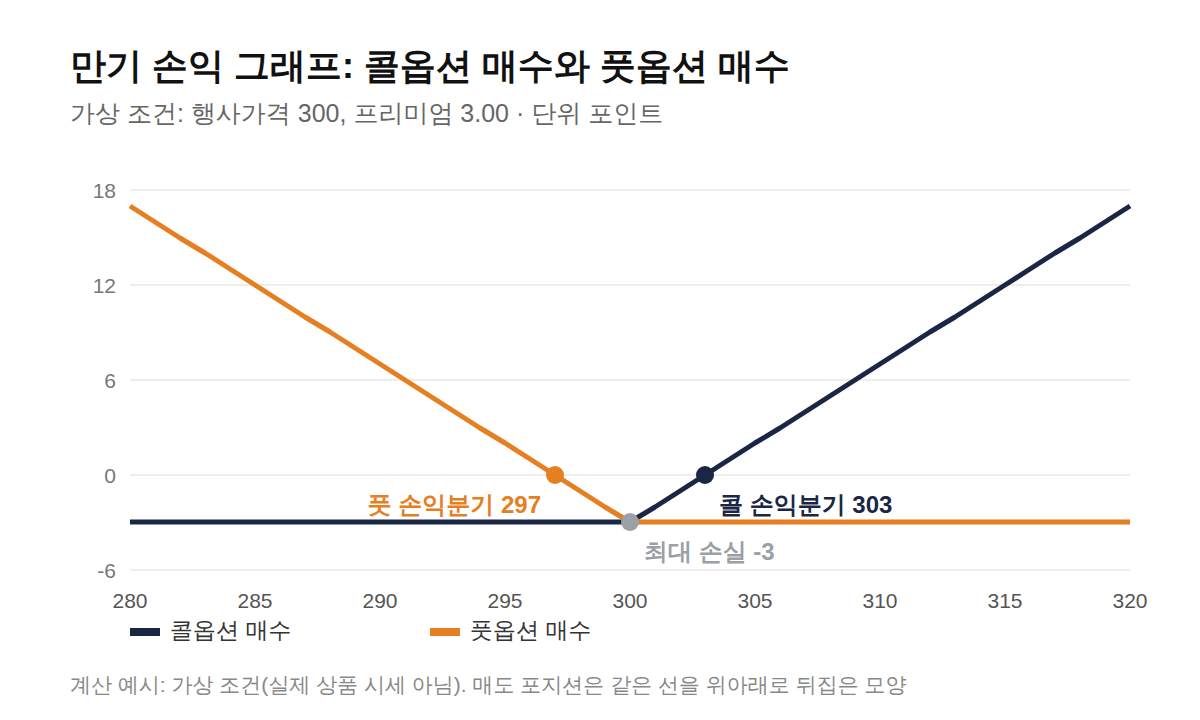
- 가상 조건(행사가격 300, 프리미엄 3.00)에서 손익분기는 콜 303, 풋 297입니다.
- 코스피200 옵션은 1포인트가 25만 원이라 3.00포인트 프리미엄은 75만 원입니다.
목차
- 콜옵션과 풋옵션 네 가지 포지션 비교
- 만기 손익 계산법
- 프리미엄이 정해지는 방식
- 옵션과 선물의 차이
- 매도 포지션의 위험 구조
- 코스피200 옵션의 실제 규격
- 옵션을 거래하지 않아도 알아 둘 이유
콜옵션과 풋옵션 네 가지 포지션 비교
| 포지션 | 프리미엄 | 이익이 나는 방향 | 최대 이익 | 최대 손실 | 손익분기 지수 |
|---|---|---|---|---|---|
| 콜옵션 매수 | 지급 (3.00) | 지수 상승 | 이론상 무제한 | 프리미엄 3.00 | 303 |
| 콜옵션 매도 | 수령 (3.00) | 지수 하락 또는 제자리 | 프리미엄 3.00 | 이론상 무제한 | 303 |
| 풋옵션 매수 | 지급 (3.00) | 지수 하락 | 297 (지수가 0이 될 때) | 프리미엄 3.00 | 297 |
| 풋옵션 매도 | 수령 (3.00) | 지수 상승 또는 제자리 | 프리미엄 3.00 | 297 (지수가 0이 될 때) | 297 |
옵션의 손익은 사는 쪽과 파는 쪽, 콜과 풋의 조합 네 가지로 갈립니다. 같은 프리미엄 3.00이 한쪽에서는 비용이고 반대쪽에서는 수입입니다.
콜 매수와 풋 매수는 최대 손실이 프리미엄으로 막혀 있습니다. 콜 매도와 풋 매도는 최대 이익이 프리미엄으로 막혀 있습니다.
이익이 한정된 쪽은 손실이 크게 열려 있고, 손실이 한정된 쪽은 이익이 열려 있습니다.
이 표의 숫자는 전부 계산 설명을 위해 만든 가상 값입니다. 실제 거래되는 옵션의 행사가격과 프리미엄이 아닙니다.
만기 손익 계산법
계산 순서 (콜 매수 기준)
- 내재가치 = 만기 지수 - 행사가격, 단 0보다 작으면 0입니다.
- 손익 = 내재가치 - 처음 낸 프리미엄입니다.
- 풋 매수는 내재가치를 행사가격 - 만기 지수로 바꿔 같은 순서로 계산합니다.
- 매도 포지션의 손익은 매수 포지션 손익의 부호를 뒤집은 값입니다.
| 만기 지수 | 콜 매수 | 콜 매도 | 풋 매수 | 풋 매도 |
|---|---|---|---|---|
| 280 | -3 | +3 | +17 | -17 |
| 290 | -3 | +3 | +7 | -7 |
| 297 | -3 | +3 | 0 | 0 |
| 300 | -3 | +3 | -3 | +3 |
| 303 | 0 | 0 | -3 | +3 |
| 310 | +7 | -7 | -3 | +3 |
| 320 | +17 | -17 | -3 | +3 |
만기 지수 300에서는 콜과 풋 모두 내재가치가 0이라 매수자는 프리미엄 3.00을 그대로 잃습니다. 303에서 콜 매수가 본전이 되고, 297에서 풋 매수가 본전이 됩니다.
표를 보면 매수자의 손실은 -3으로 바닥이 막혀 있습니다. 반면 콜 매수 이익은 320에서 +17, 풋 매수 이익은 280에서 +17로 지수가 더 움직일수록 계속 커집니다.
| 만기 지수 | 콜 매수 | 콜 매도 | 풋 매수 | 풋 매도 |
|---|---|---|---|---|
| 290 | -75만 원 | +75만 원 | +175만 원 | -175만 원 |
| 303 | 0원 | 0원 | -75만 원 | +75만 원 |
| 320 | +425만 원 | -425만 원 | -75만 원 | +75만 원 |
원화로 바꾸면 만기 지수 290에서 풋 매수는 175만 원 이익, 320에서 콜 매수는 425만 원 이익입니다. 같은 지수에서 매도자는 정확히 그만큼 손실입니다. 옵션은 한쪽의 이익이 곧 반대쪽의 손실인 구조입니다.
프리미엄이 정해지는 방식
프리미엄은 내재가치와 시간가치를 더한 값입니다. 내재가치는 지금 당장 행사하면 생기는 이익이고, 시간가치는 만기까지 남은 시간 동안 지수가 유리하게 움직일 가능성에 매기는 값입니다.
| 현재 지수 | 콜옵션 상태 | 풋옵션 상태 | 콜 내재가치 | 풋 내재가치 |
|---|---|---|---|---|
| 310 | 내가격(ITM) | 외가격(OTM) | 10포인트 | 0 |
| 300 | 등가격(ATM) | 등가격(ATM) | 0 | 0 |
| 290 | 외가격(OTM) | 내가격(ITM) | 0 | 10포인트 |
지수가 310이면 행사가격 300 콜옵션은 10포인트의 내재가치를 가진 내가격 상태입니다. 같은 지수에서 풋옵션은 내재가치가 0이라 프리미엄이 전부 시간가치입니다.
시간가치는 만기가 다가올수록 줄어듭니다. 이 글의 3.00 프리미엄이 만기 지수 300에서 전부 사라지는 것도 같은 이유입니다. 프리미엄이 시장에서 어떤 값으로 형성되는지는 거래소 시세에서 직접 확인합니다. 콜옵션의 정의는 기획재정부 시사경제용어사전 - 콜옵션에서도 같은 구조로 설명합니다.
옵션과 선물의 차이
선물은 만기에 사고팔 의무이고 옵션은 사고팔 권리입니다. 권리를 가진 매수자만 행사 여부를 고를 수 있습니다.
| 구분 | 선물 | 옵션 |
|---|---|---|
| 매수자의 권리와 의무 | 만기에 사고팔 의무 | 사고팔 권리, 의무는 없음 |
| 처음 내는 돈 | 증거금 | 프리미엄(매수자) 또는 증거금(매도자) |
| 매수자의 최대 손실 | 지수 변동에 따라 커질 수 있음 | 지급한 프리미엄 |
| 손익 모양 | 지수와 직선으로 움직임 | 꺾인 선: 한쪽은 막히고 한쪽은 열림 |
선물은 지수와 손익이 직선으로 움직여 오를 때와 내릴 때 같은 속도로 벌거나 잃습니다. 옵션은 프리미엄 지점에서 꺾이기 때문에 손익 그래프가 꺾인 선 모양입니다. 앞서 다룬 네마녀의 날 뜻 글의 선물옵션 동시만기는 이 두 상품의 만기가 같은 날 겹치는 날입니다.
📎 손익표 읽기 체크
- 내가 매수자인지 매도자인지부터 확인합니다. 같은 표에서 부호가 정반대입니다.
- 손익분기는 콜이면 행사가격 + 프리미엄, 풋이면 행사가격 - 프리미엄입니다.
- 프리미엄은 1포인트당 곱하는 승수를 곱해야 실제 금액이 됩니다.
매도 포지션의 위험 구조
매도자의 이익은 처음 받은 프리미엄이 상한입니다. 이 글의 가상 조건에서는 3.00포인트, 25만 원 곱셈으로 75만 원입니다.
반대로 콜 매도는 지수가 오를수록 손실이 이론상 끝없이 커지고, 풋 매도는 지수가 내려갈수록 손실이 커져 지수가 0이 되는 극단에서 297포인트에 이릅니다. 손실 가능 금액이 프리미엄보다 훨씬 크므로 매도자는 거래소와 증권사가 정한 증거금을 맡겨야 합니다.
- 프리미엄을 받는다고 손실이 막히는 것은 아닙니다.
- 증거금 금액은 상품과 시점에 따라 바뀌므로 이용하는 증권사 안내에서 확인합니다.
- 개인이 파생상품을 거래하려면 증권사가 정한 가입 요건(사전 교육, 기본예탁금 등)을 먼저 갖춰야 할 수 있습니다.
코스피200 옵션의 실제 규격
코스피200 옵션의 거래승수는 25만 원이라 옵션 가격 1포인트가 25만 원입니다. 최종 결제는 현금으로 이뤄지고, 권리행사는 최종거래일에만 가능한 유러피안형입니다. 한국투자증권, KB증권, 신한투자증권의 상품 안내가 같은 규격을 설명합니다. 거래소 원문은 한국거래소(KRX) 상품 안내에서 확인합니다.
- 예시: 프리미엄 3.00포인트 × 25만 원 = 75만 원
- 예시: 프리미엄 0.50포인트 × 25만 원 = 12만 5천 원
- 현금결제라 만기에 실제 주식을 주고받지 않고 손익만 계산해 정산합니다.
상품 규격과 승수는 거래소 공지로 바뀔 수 있습니다. 이 글의 계산은 개념 설명용이고, 실제 거래에는 그 시점의 거래소 상품명세가 적용됩니다.
옵션을 거래하지 않아도 알아 둘 이유
옵션을 직접 사고팔지 않는 주식 투자자도 옵션 시장에서 나오는 숫자를 자주 만납니다. 세 군데에서 특히 그렇습니다.
- 변동성 지표: VIX와 V-KOSPI는 옵션 가격으로 앞으로의 변동성을 거꾸로 계산한 숫자입니다. 하락에 대비하려는 풋옵션 수요가 몰리면 옵션 가격이 오르고 이 지표도 올라갑니다. 계산 원리는 VIX 지수 뜻 글에 있습니다.
- 만기일 변동: 옵션과 선물 만기가 겹치는 날에는 포지션 정리 매매가 몰려 지수가 평소와 다르게 움직이기도 합니다.
- 옵션이 들어간 ETF: 커버드콜 ETF는 보유 주식에 콜옵션 매도를 붙인 상품이라, 위 손익표의 콜 매도 줄처럼 상승 폭이 일부 막히는 대신 프리미엄을 분배 재원으로 씁니다.
옵션 지표가 오르거나 내렸다고 주가 방향이 정해지지는 않습니다. 시장 참여자들이 위험을 얼마나 비싸게 사고 있는지를 보여 주는 온도계에 가깝습니다.
표를 읽고 나서 남는 의문 풀이
옵션을 사면 최대 얼마까지 잃을 수 있나요?
매수자의 최대 손실은 지급한 프리미엄입니다. 이 글의 가상 조건에서는 3.00포인트, 25만 원 곱셈으로 75만 원입니다.
콜옵션은 지수가 오르기만 하면 이익인가요?
아닙니다. 지수가 행사가격 300을 넘어도 프리미엄 3.00을 갚는 303을 넘어야 이익이 납니다. 301이나 302에서 끝나면 권리를 행사해도 손실입니다.
만기 전에 옵션을 팔 수 있나요?
프리미엄은 만기 전에도 시세가 움직이므로 반대 거래로 정리할 수 있습니다. 이 글의 표는 만기까지 들고 갔을 때의 손익이라 중간 시세와는 다릅니다.
프리미엄 0.5포인트는 원화로 얼마인가요?
지수옵션이 코스피200 옵션 규격(거래승수 25만 원)이라면 0.5 × 25만 = 12만 5천 원입니다. 상품마다 승수가 달라서, 다른 상품이면 그 상품의 승수를 곱합니다.
매도는 프리미엄을 먼저 받으니 더 유리하지 않나요?
받는 돈은 프리미엄이 상한입니다. 반면 콜 매도의 손실은 이론상 끝이 없고, 풋 매도의 손실도 지수가 크게 내려갈수록 커집니다. 이익은 작게 한정되고 손실은 크게 열려 있는 구조입니다.
커버드콜 ETF는 옵션과 무슨 관계인가요?
커버드콜 ETF는 보유 자산에 콜옵션 매도를 결합해 프리미엄 수입을 노리는 구조입니다. 이 글의 콜 매도 행(상한이 막힌 이익)이 그 원리의 핵심이고, 세금은 커버드콜 ETF 세금 글에서 따로 다뤘습니다.
참고 출처 (기준일 2026년 10월, 상품 규격은 한국거래소 상품명세 화면 확인, 증권사 상품 안내와 공공기관 용어사전으로 교차 확인):
이 글은 옵션의 구조를 설명하는 정보성 글입니다. 특정 상품의 거래나 매매 시점을 권하지 않고, 본문의 행사가격과 프리미엄은 모두 가상 값입니다. 파생상품은 원금을 넘는 손실이 날 수 있으며 투자 판단과 결과는 투자자 본인에게 있으니, 규격과 증거금은 거래 전에 증권사와 거래소 안내로 다시 확인해 주세요.
반응형
'주식정보' 카테고리의 다른 글
| 복리 계산 공식과 단리 월복리 비교 (1) | 2026.10.05 |
|---|---|
| 배당성향 공식과 이익 줄 때 배당 변화 (0) | 2026.10.05 |
| MDD 뜻 최대낙폭 계산과 회복률 표 (0) | 2026.10.05 |
| 이동평균선 5일 20일 계산과 크로스 보는 법 (0) | 2026.10.05 |
| 스태그 플레이션 판별 3지표와 1970년대 사례 (0) | 2026.10.05 |


